Top.Mail.Ru
Материалы • Статьи • Разбираемся в инвестициях • Секьюритизация: как кредиты превращаются в облигации?

Секьюритизация: как кредиты превращаются в облигации?

20.10.2026

11 минут
Содержание

Секьюритизация превращает будущие платежи заемщиков в инвестиционный инструмент, доступный частному инвестору.

В статье разберемся, что такое секьюритизация простыми словами, как она работает, какие дает преимущества и риски, где применяется.

Что такое секьюритизация простыми словами?

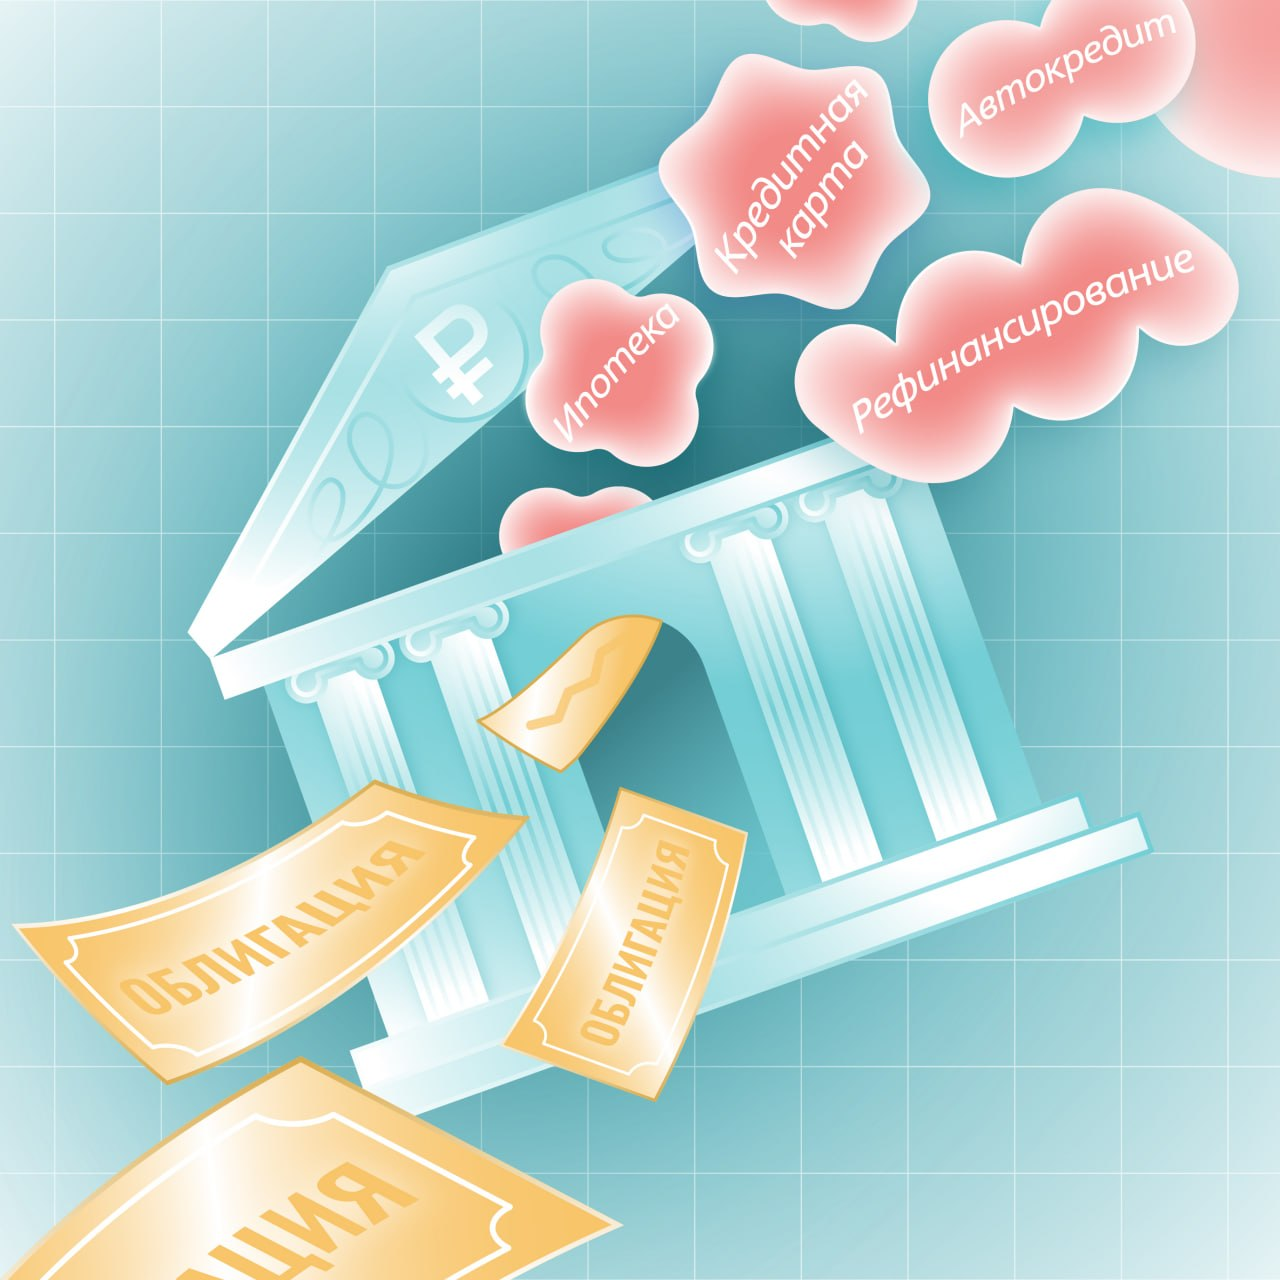
Секьюритизация — это процесс превращения активов, приносящих регулярный доход, в ценные бумаги, которые затем продаются инвесторам. Проще говоря, компания «упаковывает» свои долги или будущие доходы в облигации, чтобы получить деньги сразу, а не ждать поступлений годами.

Например, банк выдал 1000 ипотечных кредитов под 15% годовых. Средний срок — 16 лет. Вместо того чтобы ждать возврата денег 16 лет, банк:

1. Объединяет кредиты в единый пул.

2. Выпускает облигации с купоном 12% под залог этого пула.

3. Продает облигации инвесторам и сразу получает деньги.

Банк продолжает собирать платежи по ипотеке, но 12% из 15% выплачивает инвесторам. Разница в 3% — это административные расходы, риски неплатежей и маржа банка. Для заемщиков ничего не меняется: они продолжают платить проценты банку. При этом активы, приносящие доход, превращаются в облигации и продаются инвесторам.

Что можно секьюритизировать:

  • ипотечные кредиты;
  • автокредиты;
  • потребительские кредиты;
  • лизинговые платежи;
  • будущие арендные платежи;
  • дебиторскую задолженность;
  • портфели просроченной задолженности;
  • потоки платежей по контрактам;
  • и даже роялти от музыкальных хитов (классический пример — облигации Bowie Bonds Дэвида Боуи, выпущенные в 1997 году под каталог его песен).

При этом сам рынок секьюритизации в России молодой, но быстрорастущий. Для инвестора это возможность войти в перспективный сегмент на раннем этапе, контролируя риски через структуру продукта.

Виды секьюритизации

Виды секьюритизации различаются структурой сделки, распределением рисков и типом базовых активов:

1. Классическая (традиционная).

Активы реально продаются с баланса первоначального владельца: банк передает пул кредитов специальной компании, которая становится их новым владельцем и выпускает облигации под денежные потоки по ним. Главное преимущество — активы и связанные с ними риски уходят с баланса банка. Модель широко используется на международных рынках и считается наиболее прозрачной для инвесторов.

  •  Ипотечная

Самый распространенный вид. Базовый актив — ипотечные кредиты под залог недвижимости. Банк выдает кредиты, объединяет их в пул, передает спецобществу, которое выпускает ипотечные облигации. Инвесторы получают доход из платежей заемщиков. Дополнительная защита — заложенная недвижимость, поэтому ипотечные облигации считаются одним из наиболее надежных сегментов рынка секьюритизации.

2. Синтетическая

Сами активы не продаются: банк продолжает владеть кредитным портфелем, но передает инвесторам часть кредитного риска через производные инструменты или специальные договоры. Инвесторы принимают на себя риск дефолтов заемщиков, а банк снижает нагрузку на капитал, не продавая активы. Обычно применяется крупными финансовыми организациями для управления рисками и капиталом.

Как работает секьюритизация

Этап 1. Подбор активов. Компания выбирает активы, которые станут обеспечением. Обычно это портфель однотипных кредитов с предсказуемым денежным потоком. Лучшие активы — множество небольших стандартных займов: дефолт одного заемщика не подрывает устойчивость всего портфеля.

Этап 2. Обособление активов. Активы передаются специально созданной компании — SPV (Special Purpose Vehicle), в российской практике — СФО (специализированное финансовое общество). Это юридическая оболочка, которая нужна, чтобы отделить обеспечение от рисков материнской компании.

Эмитентом облигаций выступает не сам банк, а СФО. Оно выпускает облигации и на вырученные деньги выкупает у банка права на платежи по кредитам. Благодаря этому секьюритизированные облигации не зависят от кредитного риска оригинатора — только от качества кредитов, которые являются обеспечением.

В этой схеме банк называют оригинатором — он создал активы, которые стали обеспечением. В течение срока жизни облигаций оригинатор может выступать сервисным агентом: собирать платежи, обслуживать заемщиков, взыскивать средства по проблемным долгам.

Этап 3. Выпуск ценных бумаг. СФО выпускает облигации под залог активов и продает их инвесторам. Выплаты по облигациям формируются из денежных потоков, которые генерируют переданные кредиты.

Обычно выпуск делят на транши: класс А, класс Б и другие. Инвесторам, как правило, предлагают самый старший класс — А. Держатели младших траншей получают платежи только после владельцев старших.По закону оригинатор берет на свой баланс бонды младшего транша в размере не менее 5% от выпуска, поэтому он заинтересован в качестве активов.

Преимущества и риски секьюритизации

Где применяется секьюритизация

Секьюритизация встречается в следующих сферах:

1. В финансах

Банки и кредитные организации используют секьюритизацию, чтобы высвободить средства и снизить риски. Это самый развитый сегмент — в России ипотечная секьюритизация работает более 20 лет.

2. В девелопменте

Застройщик может секьюритизировать будущие арендные платежи от бизнес-центра, чтобы привлечь деньги на строительство.

3. В кризисном управлении

Можно секьюритизировать менее качественные активы: инвесторы получают повышенную доходность за риск, а банк улучшает показатели.

4. В необычных сферах

За рубежом секьюритизируют кассовые сборы фильмов, арендные платежи за рекламные щиты, парковочные места, будущие страховые премии.

В России в сентябре 2024 года компания «Мосрегионлифт» секьюритизировала через СФО «РЛО» платежи по портфелю выполненных контрактов на капитальный ремонт жилых домов.

В 2026 году ВТБ разместил облигации, обеспеченные портфелем потребительских кредитов, на рекордные 304,6 млрд рублей. Старшему траншу присвоен рейтинг AAА (ru.sf) от АКРА. Сбербанк и «ДОМ.РФ» в сентябре 2026 года закрыли сделку секьюритизации ипотечных ценных бумаг на 249 млрд рублей. Около 149 млрд пришлось на ипотеку на рыночных условиях, остальные 100 млрд — на льготную.

Что такое секьюритизированные облигации и стоит ли их покупать?

Секьюритизированные облигации — это долговые бумаги, выплаты по которым привязаны к платежам по пулу финансовых активов. Эмитент — специальное финансовое общество (СФО), обеспечение — кредиты, лизинговые платежи, дебиторская задолженность или иные активы, генерирующие денежный поток.

В России рынок регулируется Федеральным законом № 379-ФЗ от 21 декабря 2013 года, который закрепил статус СФО и расширил перечень активов для секьюритизации.

Банк формирует пул кредитов, продает его СФО, СФО выпускает облигации и продает их инвесторам. Банк получает деньги сразу и выдает новые кредиты, инвесторы — доход от платежей заемщиков.

Секьюритизированные облигации предлагают доходность выше классических корпоративных бумаг сопоставимого рейтинга. Однако за повышенную ставку инвестор платит:

Срок погашения плавающий: заемщики могут гасить кредиты досрочно.

Также перед покупкой секьюритизированных облигаций нужно обратить внимание на следующие параметры:

1. Репутация и надежность оригинатора — от него зависит качество активов и обслуживание.

2. Качество обеспечения — состав пула, срочность кредитов, диверсификация заемщиков, ожидаемая доля дефолтов.

3. Структура сделки — транши, отношение стоимости обеспечения к размеру старшего транша, меры кредитного усиления.

4. Кредитный рейтинг — обращайте внимание на постфикс .sf (structured finance), например AAA(ru.sf) у АКРА или ruAAA.sf у Эксперт РА, и читайте пресс-релиз агентства.

Выводы

Содержание

Секьюритизация превращает будущие платежи заемщиков в инвестиционный инструмент, доступный частному инвестору.

В статье разберемся, что такое секьюритизация простыми словами, как она работает, какие дает преимущества и риски, где применяется.

Что такое секьюритизация простыми словами?

Секьюритизация — это процесс превращения активов, приносящих регулярный доход, в ценные бумаги, которые затем продаются инвесторам. Проще говоря, компания «упаковывает» свои долги или будущие доходы в облигации, чтобы получить деньги сразу, а не ждать поступлений годами.

Например, банк выдал 1000 ипотечных кредитов под 15% годовых. Средний срок — 16 лет. Вместо того чтобы ждать возврата денег 16 лет, банк:

1. Объединяет кредиты в единый пул.

2. Выпускает облигации с купоном 12% под залог этого пула.

3. Продает облигации инвесторам и сразу получает деньги.

Банк продолжает собирать платежи по ипотеке, но 12% из 15% выплачивает инвесторам. Разница в 3% — это административные расходы, риски неплатежей и маржа банка. Для заемщиков ничего не меняется: они продолжают платить проценты банку. При этом активы, приносящие доход, превращаются в облигации и продаются инвесторам.

Что можно секьюритизировать:

  • ипотечные кредиты;
  • автокредиты;
  • потребительские кредиты;
  • лизинговые платежи;
  • будущие арендные платежи;
  • дебиторскую задолженность;
  • портфели просроченной задолженности;
  • потоки платежей по контрактам;
  • и даже роялти от музыкальных хитов (классический пример — облигации Bowie Bonds Дэвида Боуи, выпущенные в 1997 году под каталог его песен).

При этом сам рынок секьюритизации в России молодой, но быстрорастущий. Для инвестора это возможность войти в перспективный сегмент на раннем этапе, контролируя риски через структуру продукта.

Виды секьюритизации

Виды секьюритизации различаются структурой сделки, распределением рисков и типом базовых активов:

1. Классическая (традиционная).

Активы реально продаются с баланса первоначального владельца: банк передает пул кредитов специальной компании, которая становится их новым владельцем и выпускает облигации под денежные потоки по ним. Главное преимущество — активы и связанные с ними риски уходят с баланса банка. Модель широко используется на международных рынках и считается наиболее прозрачной для инвесторов.

  • Ипотечная

Самый распространенный вид. Базовый актив — ипотечные кредиты под залог недвижимости. Банк выдает кредиты, объединяет их в пул, передает спецобществу, которое выпускает ипотечные облигации. Инвесторы получают доход из платежей заемщиков. Дополнительная защита — заложенная недвижимость, поэтому ипотечные облигации считаются одним из наиболее надежных сегментов рынка секьюритизации.

2. Синтетическая

Сами активы не продаются: банк продолжает владеть кредитным портфелем, но передает инвесторам часть кредитного риска через производные инструменты или специальные договоры. Инвесторы принимают на себя риск дефолтов заемщиков, а банк снижает нагрузку на капитал, не продавая активы. Обычно применяется крупными финансовыми организациями для управления рисками и капиталом.

Как работает секьюритизация

Процесс секьюритизации можно разделить на три этапа:

Этап 1. Подбор активов. Компания выбирает активы, которые станут обеспечением. Обычно это портфель однотипных кредитов с предсказуемым денежным потоком. Лучшие активы — множество небольших стандартных займов: дефолт одного заемщика не подрывает устойчивость всего портфеля.

Этап 2. Обособление активов. Активы передаются специально созданной компании — SPV (Special Purpose Vehicle), в российской практике — СФО (специализированное финансовое общество). Это юридическая оболочка, которая нужна, чтобы отделить обеспечение от рисков материнской компании.

Эмитентом облигаций выступает не сам банк, а СФО. Оно выпускает облигации и на вырученные деньги выкупает у банка права на платежи по кредитам. Благодаря этому секьюритизированные облигации не зависят от кредитного риска оригинатора — только от качества кредитов, которые являются обеспечением.

В этой схеме банк называют оригинатором — он создал активы, которые стали обеспечением. В течение срока жизни облигаций оригинатор может выступать сервисным агентом: собирать платежи, обслуживать заемщиков, взыскивать средства по проблемным долгам.

Этап 3. Выпуск ценных бумаг. СФО выпускает облигации под залог активов и продает их инвесторам. Выплаты по облигациям формируются из денежных потоков, которые генерируют переданные кредиты.

Обычно выпуск делят на транши: класс А, класс Б и другие. Инвесторам, как правило, предлагают самый старший класс — А. Держатели младших траншей получают платежи только после владельцев старших.По закону оригинатор берет на свой баланс бонды младшего транша в размере не менее 5% от выпуска, поэтому он заинтересован в качестве активов.

Преимущества и риски секьюритизации

Где применяется секьюритизация

Секьюритизация встречается в следующих сферах:

1. В финансах

Банки и кредитные организации используют секьюритизацию, чтобы высвободить средства и снизить риски. Это самый развитый сегмент — в России ипотечная секьюритизация работает более 20 лет.

2. В девелопменте

Застройщик может секьюритизировать будущие арендные платежи от бизнес-центра, чтобы привлечь деньги на строительство.

3. В кризисном управлении

Можно секьюритизировать менее качественные активы: инвесторы получают повышенную доходность за риск, а банк улучшает показатели.

4. В необычных сферах

За рубежом секьюритизируют кассовые сборы фильмов, арендные платежи за рекламные щиты, парковочные места, будущие страховые премии.

В России в сентябре 2024 года компания «Мосрегионлифт» секьюритизировала через СФО «РЛО» платежи по портфелю выполненных контрактов на капитальный ремонт жилых домов.

В 2026 году ВТБ разместил облигации, обеспеченные портфелем потребительских кредитов, на рекордные 304,6 млрд рублей. Старшему траншу присвоен рейтинг AAА (ru.sf) от АКРА. Сбербанк и «ДОМ.РФ» в сентябре 2026 года закрыли сделку секьюритизации ипотечных ценных бумаг на 249 млрд рублей. Около 149 млрд пришлось на ипотеку на рыночных условиях, остальные 100 млрд — на льготную.

Что такое секьюритизированные облигации и стоит ли их покупать

Секьюритизированные облигации — это долговые бумаги, выплаты по которым привязаны к платежам по пулу финансовых активов. Эмитент — специальное финансовое общество (СФО), обеспечение — кредиты, лизинговые платежи, дебиторская задолженность или иные активы, генерирующие денежный поток.

В России рынок регулируется Федеральным законом № 379-ФЗ от 21 декабря 2013 года, который закрепил статус СФО и расширил перечень активов для секьюритизации.

Банк формирует пул кредитов, продает его СФО, СФО выпускает облигации и продает их инвесторам. Банк получает деньги сразу и выдает новые кредиты, инвесторы — доход от платежей заемщиков.

Секьюритизированные облигации предлагают доходность выше классических корпоративных бумаг сопоставимого рейтинга. Однако за повышенную ставку инвестор платит:

Срок погашения плавающий: заемщики могут гасить кредиты досрочно.

Также перед покупкой секьюритизированных облигаций нужно обратить внимание на следующие параметры:

1. Репутация и надежность оригинатора — от него зависит качество активов и обслуживание.

2. Качество обеспечения — состав пула, срочность кредитов, диверсификация заемщиков, ожидаемая доля дефолтов.

3. Структура сделки — транши, отношение стоимости обеспечения к размеру старшего транша, меры кредитного усиления.  

4. Кредитный рейтинг — обращайте внимание на постфикс .sf (structured finance), например AAA(ru.sf) у АКРА или ruAAA.sf у Эксперт РА, и читайте пресс-релиз агентства.  

Заключение

Поделиться:

Оставьте заявку, и мы запишем вас на бесплатную консультацию

Даю согласие на обработку Персональных данных

Написать ментору можно
только после короткой
регистрации
Написать ментору
можно только после
короткой регистрации
Регистрация
Возникла ошибка!
Мы используем файлы cookie