Любая крупная сделка, будь то покупка квартиры, приобретение готового бизнеса или оплата дорогостоящего оборудования, всегда сопровождается стрессом. Покупатель боится отдать деньги и остаться ни с чем, а продавец опасается передать актив и не получить оплату. Классическая проблема «утром деньги, вечером стулья» сегодня решается с помощью современного финансового инструмента — эскроу-счета.
О том, что такое эскроу, как он защищает обе стороны сделки и почему этот механизм становится все более распространенным в сфере финансов и недвижимости — в статье.
Что такое эскроу-счет?
Эскроу — это специальный банковский счет, на котором деньги замораживаются до тех пор, пока не будут выполнены условия заранее заключенного договора.
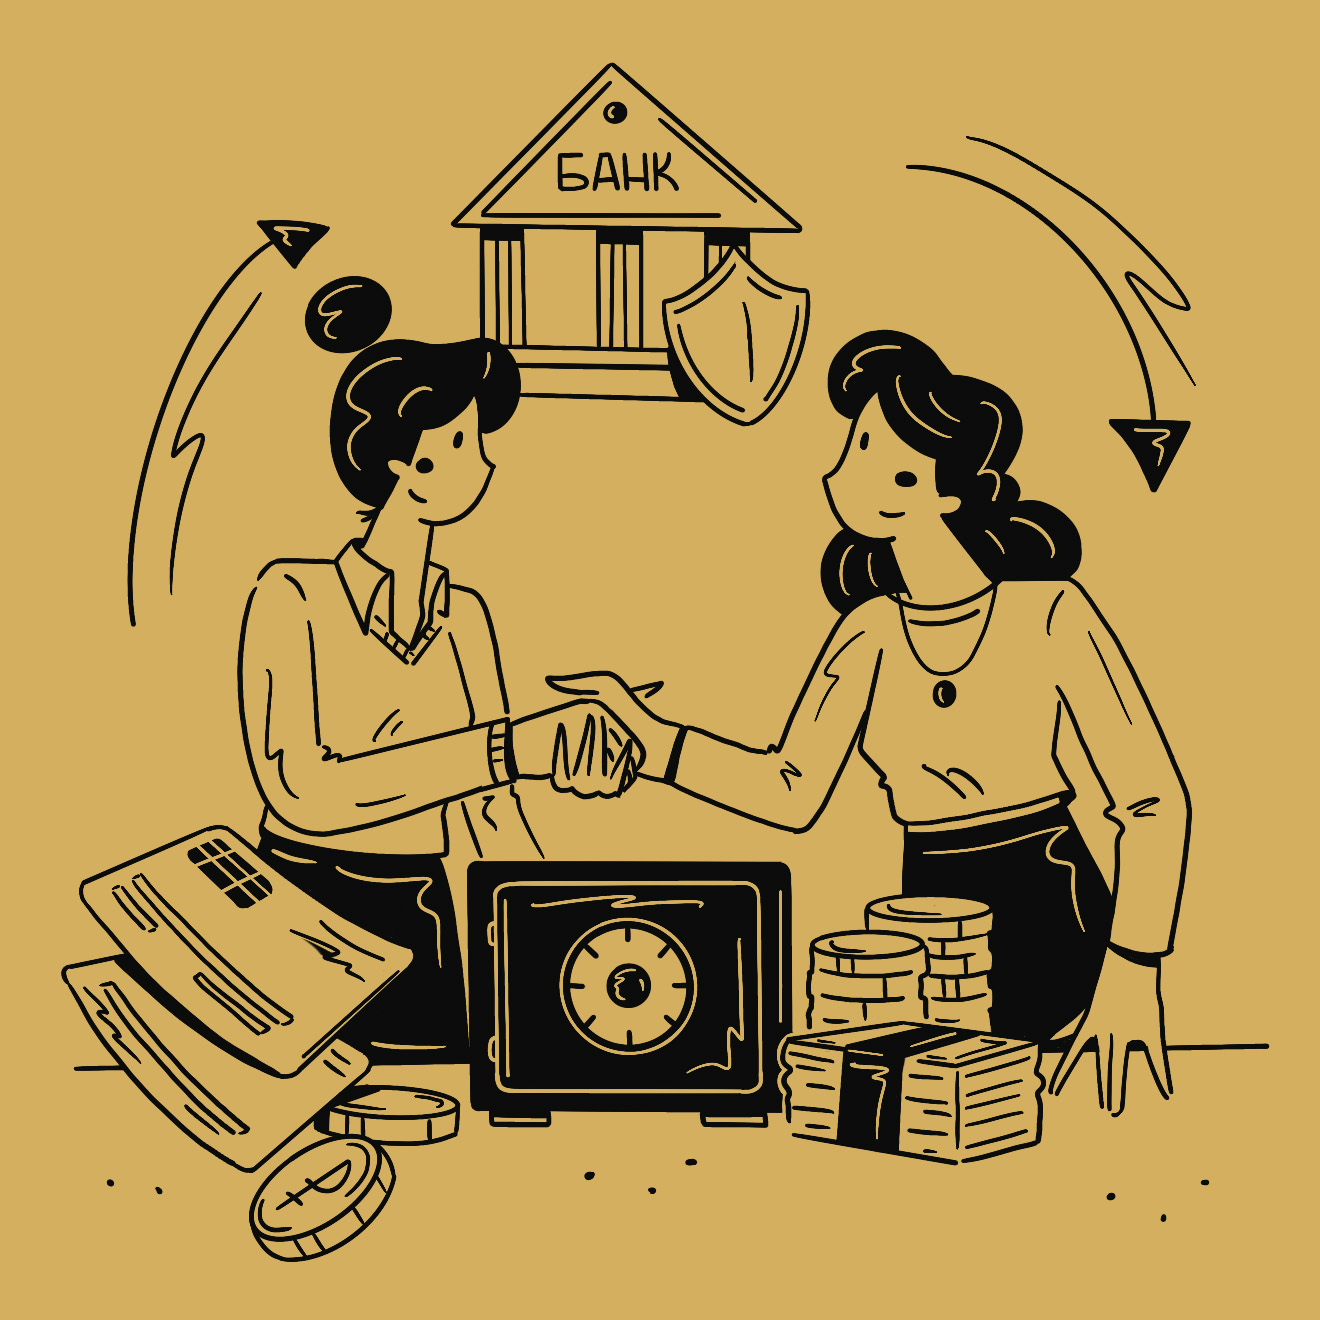
Представьте себе бронированный сейф с двумя замками. Покупатель кладет туда деньги, но забрать их обратно просто так уже не может. Продавец видит, что деньги в сейфе, но ключ от него получит только тогда, когда предоставит банку доказательства, что выполнил свою часть договора, например, передал права на квартиру.
Особую популярность в России эскроу-счета приобрели с 2019 года, когда государство обязало всех застройщиков продавать жилье в новостройках по договорам долевого участия исключительно через этот механизм. Это решило проблему обманутых дольщиков.
Участники сделки и принцип работы
В механизме эскроу всегда участвуют три независимые стороны:
1. Депонент (покупатель) — тот, кто покупает товар и вносит деньги на счет.
2. Бенефициар (продавец/застройщик) — тот, кто должен получить деньги после выполнения своих обязательств.
3. Эскроу-агент (банк или нотариус) — независимый участник сделки. Он хранит деньги и строго проверяет документы, прежде чем отдать их продавцу.
Механизм сделки выглядит как четкий, пошаговый алгоритм.
1. Заключение договора
Покупатель и продавец подписывают основной договор, например, купли-продажи, долевого участия, подряда и т. д.
2. Открытие счета
Стороны обращаются в банк, открывают эскроу-счет, и покупатель переводит на него необходимую сумму.
3. Заморозка средств
Деньги блокируются. С этого момента ни покупатель, ни продавец не имеют к ним прямого доступа.
4. Выполнение обязательств
Продавец делает свою работу: достраивает дом, переоформляет документы на бизнес, отгружает товар.
5. Проверка
Продавец предоставляет банку (эскроу-агенту) подтверждающие документы. Например, при обычной сделке купли-продажи квартиры это может быть выписка из ЕГРН, подтверждающая переход права собственности к покупателю.
6. Раскрытие счета
Банк проверяет документы и, если все верно, переводит замороженные деньги на обычный счет продавца. Сделка закрыта.
Зачем нужен эскроу-счет?
Этот инструмент уникален тем, что в равной степени защищает интересы обеих сторон.
Для покупателя важны гарантия возврата и государственное страхование. Например, если застройщик обанкротится или продавец откажется передавать права собственности, сделка расторгается, и банк возвращает покупателю все деньги. Кроме того, в России деньги на эскроу-счетах для сделок с недвижимостью застрахованы Агентством по страхованию вкладов (АСВ) на сумму до 10 млн. рублей, в отличие от стандартного лимита в 1,4 млн. для вкладов.
Для продавца счет эскроу является подтверждением платежеспособности, ведь продавец точно знает, что у клиента есть деньги, что они уже в банке и никуда не денутся. Покупатель не сможет затянуть оплату, потребовать скидку постфактум или просто скрыться после переоформления прав собственности на свое имя.
Где применяются эскроу-счета?
Хотя чаще всего эскроу ассоциируется с покупкой квартир в строящихся домах, сфера применения этого инструмента гораздо шире.
Рынок недвижимости
Помимо новостроек, эскроу используют на вторичном рынке и в индивидуальном жилищном строительстве (ИЖС) для расчета с подрядчиками.
Сделки в бизнесе (B2B)
При слияниях и поглощениях покупка готового бизнеса через эскроу гарантирует, что покупатель получит компанию без скрытых долгов, а продавец — свои миллионы.
Крупные поставки и IT
Передача прав на дорогое программное обеспечение, интеллектуальную собственность или оборудование.
Фриланс и услуги
Сервисы «Безопасная сделка» на маркетплейсах и биржах фриланса — это, по сути, упрощенная модель эскроу-счета, где гарантом выступает сама IT-платформа.
Плюсы и минусы эскроу-счетов
К преимуществам использования эскроу относятся следующие характеристики инструмента.
Юридическая и финансовая безопасность
Механизм эскроу минимизирует риски обоих участников. Бенефициар имеет финансовую гарантию оплаты при выполнении своих обязательств, так как средства уже зарезервированы банком. Депонент, в свою очередь, защищен от недобросовестности контрагента: при расторжении сделки в рамках установленных договором условий банк возвращает средства депоненту.
Защита от взысканий
Средства, депонированные на счете эскроу, наделены особым правовым статусом: на них не может быть наложен арест или обращено взыскание по иным обязательствам депонента, в том числе по налоговым задолженностям, штрафам и алиментам.
Вариативность условий раскрытия счета
Стороны вправе самостоятельно определить и зафиксировать в договоре перечень документов, подтверждающих факт совершения сделки. Эскроу-агент осуществит перевод средств бенефициару только после проверки этого согласованного пакета.
Специальные условия для рынка недвижимости
При расчетах по договорам долевого участия открытие и обслуживание счета для депонента осуществляется бесплатно. Кроме того, на такие счета распространяется расширенное покрытие АСВ.
Как и у любого финансового инструмента, при использовании счетов эскроу есть свои нюансы.
Далеко не все банки работают со счетами эскроу
Инфляционные риски
На деньги, лежащие на эскроу-счете, банк не начисляет проценты. Если дом строится 2–3 года, инфляция частично обесценивает замороженные средства покупателя.
Бюрократия
Банк раскроет счет только при предоставлении документов, соответствующих условиям договора. Ошибки или несоответствия в документах могут затянуть процесс.
Комиссии
Хотя по закону при покупке жилья в новостройках ведение эскроу-счета бесплатно, в коммерческих сделках банк может брать комиссию за услуги эскроу-агента.
Чем эскроу отличается от банковской ячейки и аккредитива?
Часто эскроу сравнивают с другими популярными формами расчетов.
Банковская ячейка является физическим сейфом для наличных. Приходится снимать деньги, везти их в банк, пересчитывать, проверять купюры на подлинность. Это устаревший и рискованный метод. Эскроу — полностью безналичный, современный и прозрачный инструмент.
Аккредитив очень похож на эскроу, но имеет тонкие юридические отличия. Например, отзывный аккредитив покупатель может закрыть в одностороннем порядке и забрать деньги. Договор эскроу можно расторгнуть только по согласию сторон или по решению суда. Кроме того, средства на аккредитиве не подпадают под повышенное страхование АСВ.
Выводы
Эскроу-счет служит для проведения сделок в зоне строгих банковских гарантий.
При покупке квартиры, приобретении бизнеса или заключении крупного контракта с новым партнером использование эскроу-счета может быть удобным решением для минимизации рисков обеих сторон.
Содержание
Любая крупная сделка, будь то покупка квартиры, приобретение готового бизнеса или оплата дорогостоящего оборудования, всегда сопровождается стрессом. Покупатель боится отдать деньги и остаться ни с чем, а продавец опасается передать актив и не получить оплату. Классическая проблема «утром деньги, вечером стулья» сегодня решается с помощью современного финансового инструмента — эскроу-счета.
О том, что такое эскроу, как он защищает обе стороны сделки и почему этот механизм становится все более распространенным в сфере финансов и недвижимости — в статье.
Эскроу — это специальный банковский счет, на котором деньги замораживаются до тех пор, пока не будут выполнены условия заранее заключенного договора.
Представьте себе бронированный сейф с двумя замками. Покупатель кладет туда деньги, но забрать их обратно просто так уже не может. Продавец видит, что деньги в сейфе, но ключ от него получит только тогда, когда предоставит банку доказательства, что выполнил свою часть договора, например, передал права на квартиру.
Особую популярность в России эскроу-счета приобрели с 2019 года, когда государство обязало всех застройщиков продавать жилье в новостройках по договорам долевого участия исключительно через этот механизм. Это решило проблему обманутых дольщиков.
Участники сделки и принцип работы
В механизме эскроу всегда участвуют три независимые стороны:
1. Депонент (покупатель) — тот, кто покупает товар и вносит деньги на счет.
2. Бенефициар (продавец/застройщик) — тот, кто должен получить деньги после выполнения своих обязательств.
3. Эскроу-агент (банк или нотариус) — независимый участник сделки. Он хранит деньги и строго проверяет документы, прежде чем отдать их продавцу.
Механизм сделки выглядит как четкий, пошаговый алгоритм.
1. Заключение договора
Покупатель и продавец подписывают основной договор, например, купли-продажи, долевого участия, подряда и т. д.
2. Открытие счета
Стороны обращаются в банк, открывают эскроу-счет, и покупатель переводит на него необходимую сумму.
3. Заморозка средств
Деньги блокируются. С этого момента ни покупатель, ни продавец не имеют к ним прямого доступа.
4. Выполнение обязательств
Продавец делает свою работу: достраивает дом, переоформляет документы на бизнес, отгружает товар.
5. Проверка
Продавец предоставляет банку (эскроу-агенту) подтверждающие документы. Например, при обычной сделке купли-продажи квартиры это может быть выписка из ЕГРН, подтверждающая переход права собственности к покупателю.
6. Раскрытие счета
Банк проверяет документы и, если все верно, переводит замороженные деньги на обычный счет продавца. Сделка закрыта.
Зачем нужен эскроу-счет?
Этот инструмент уникален тем, что в равной степени защищает интересы обеих сторон.
Для покупателя важны гарантия возврата и государственное страхование. Например, если застройщик обанкротится или продавец откажется передавать права собственности, сделка расторгается, и банк возвращает покупателю все деньги. Кроме того, в России деньги на эскроу-счетах для сделок с недвижимостью застрахованы Агентством по страхованию вкладов (АСВ) на сумму до 10 млн. рублей, в отличие от стандартного лимита в 1,4 млн. для вкладов.
Для продавца счет эскроу является подтверждением платежеспособности, ведь продавец точно знает, что у клиента есть деньги, что они уже в банке и никуда не денутся. Покупатель не сможет затянуть оплату, потребовать скидку постфактум или просто скрыться после переоформления прав собственности на свое имя.
Где применяются эскроу-счета?
Хотя чаще всего эскроу ассоциируется с покупкой квартир в строящихся домах, сфера применения этого инструмента гораздо шире.
Рынок недвижимости
Помимо новостроек, эскроу используют на вторичном рынке и в индивидуальном жилищном строительстве (ИЖС) для расчета с подрядчиками.
Сделки в бизнесе (B2B)
При слияниях и поглощениях покупка готового бизнеса через эскроу гарантирует, что покупатель получит компанию без скрытых долгов, а продавец — свои миллионы.
Крупные поставки и IT
Передача прав на дорогое программное обеспечение, интеллектуальную собственность или оборудование.
Фриланс и услуги
Сервисы «Безопасная сделка» на маркетплейсах и биржах фриланса — это, по сути, упрощенная модель эскроу-счета, где гарантом выступает сама IT-платформа.
Плюсы и минусы эскроу-счетов
К преимуществам использования эскроу относятся следующие характеристики инструмента.
Юридическая и финансовая безопасность
Механизм эскроу минимизирует риски обоих участников. Бенефициар имеет финансовую гарантию оплаты при выполнении своих обязательств, так как средства уже зарезервированы банком. Депонент, в свою очередь, защищен от недобросовестности контрагента: при расторжении сделки в рамках установленных договором условий банк возвращает средства депоненту.
Защита от взысканий
Средства, депонированные на счете эскроу, наделены особым правовым статусом:на них не может быть наложен арест или обращено взыскание по иным обязательствам депонента, в том числе по налоговым задолженностям, штрафам и алиментам.
Вариативность условий раскрытия счета
Стороны вправе самостоятельно определить и зафиксировать в договоре перечень документов, подтверждающих факт совершения сделки. Эскроу-агент осуществит перевод средств бенефициару только после проверки этого согласованного пакета.
Специальные условия для рынка недвижимости
При расчетах по договорам долевого участия открытие и обслуживание счета для депонента осуществляется бесплатно. Кроме того, на такие счета распространяется расширенное покрытие АСВ.
Как и у любого финансового инструмента, при использовании счетов эскроу есть свои нюансы.
Далеко не все банки работают со счетами эскроу.
Инфляционные риски
На деньги, лежащие на эскроу-счете, банк не начисляет проценты. Если дом строится 2–3 года, инфляция частично обесценивает замороженные средства покупателя.
Бюрократия
Банк раскроет счет только при предоставлении документов, соответствующих условиям договора. Ошибки или несоответствия в документах могут затянуть процесс.
Комиссии
Хотя по закону при покупке жилья в новостройках ведение эскроу-счета бесплатно, в коммерческих сделках банк может брать комиссию за услуги эскроу-агента.
Чем эскроу отличается от банковской ячейки и аккредитива?
Часто эскроу сравнивают с другими популярными формами расчетов.
Банковская ячейка является физическим сейфом для наличных. Приходится снимать деньги, везти их в банк, пересчитывать, проверять купюры на подлинность. Это устаревший и рискованный метод. Эскроу — полностью безналичный, современный и прозрачный инструмент.
Аккредитив очень похож на эскроу, но имеет тонкие юридические отличия. Например, отзывный аккредитив покупатель может закрыть в одностороннем порядке и забрать деньги. Договор эскроу можно расторгнуть только по согласию сторон или по решению суда. Кроме того, средства на аккредитиве не подпадают под повышенное страхование АСВ.
Выводы
Эскроу-счет служит для проведения сделок в зоне строгих банковских гарантий.
При покупке квартиры, приобретении бизнеса или заключении крупного контракта с новым партнером использование эскроу-счета может быть удобным решением для минимизации рисков обеих сторон.