Как получить инвестиционный налоговый вычет в 2026 году?
07.10.2026
9 минут
Содержание
В 2026 году система инвестиционных налоговых вычетов работает по новым правилам. Для счетов, открытых до 2024 года, сохраняется выбор между вычетами типа А и Б. Те, кто открыл или планирует открыть ИИС-3, могут совместить вычет на взносы с освобождением инвестиционного дохода от налога, но для этого счет нужно держать открытым дольше.
В статье разберем, кто имеет право на вычет в 2026 году, какие льготы действуют, что влияет на сумму возврата и какими способами можно оформить вычет.
Кто может получить инвестиционный вычет в 2026 году?
Право на инвестиционный вычет имеют физические лица, одновременно соответствующие нескольким условиям.
Статус налогового резидента РФ
Необходимо находиться на территории России не менее 183 дней в календарном году, за который заявляется вычет.
Наличие дохода, облагаемого НДФЛ
Доход должен облагаться по ставкам от 13% до 22% — это может быть заработная плата, вознаграждение по гражданско-правовым договорам, доход от аренды и другие поступления. Сумма возврата ограничена фактически уплаченным за год НДФЛ.
Операции только с биржевыми инструментами
Вычет предоставляется по ценным бумагам, обращающимся на организованном рынке: акциям, облигациям, инвестиционным паям. Прямые инвестиции в бизнес, недвижимость и банковские вклады под льготу не подпадают.
Самозанятые (плательщики НПД)
Статус самозанятого не лишает права на вычет, если человек также получает доходы, облагаемые НДФЛ, например, по договору ГПХ или от аренды. Вернуть налог можно только в пределах суммы, уплаченной с таких доходов.
Для ИИС, открытых до конца 2023 года, действуют старые правила — вычет на взнос до 400 000 рублей в год либо вычет на доход. Для новых ИИС-3 и договоров долгосрочных сбережений применяется общий лимит 400 000 рублей по взносам за год.
Типы инвестиционных вычетов в 2026 году
Вычет на долгосрочные сбережения
С 2024 года его можно получить по взносам на ИИС-3 и в программу долгосрочных сбережений (ПДС). С 2025 года в этот перечень вошли взносы по договорам негосударственного пенсионного обеспечения (НПО), а с 1 сентября 2026 года — по договорам добровольного страхования жизни (ДСЖ), если они соответствуют условиям вычета.
По общему правилу для всех этих взносов действует один лимит — 400 000 рублей в год. Несколько счетов или договоров не увеличивают сумму, с которой можно получить вычет. Раньше взносы по страхованию жизни учитывались вместе с другими расходами в рамках социального вычета с общим лимитом 150 000 рублей.
При ставке 13% максимальный возврат составит 52 000 рублей в год. При самом высоком уровне дохода, свыше 50 млн рублей в год, и ставке 22% можно вернуть до 88 000 рублей.
Например, если вы внесли 200 000 рублей на ИИС-3 и 200 000 рублей по договору ПДС, вы получите вычет с полной суммы. Если внесли 500 000 рублей только на ИИС-3, вычет будет только с 400 000 рублей.
Для семей с детьми лимит вырастет до 500 000 рублей на каждого родителя, если договор заключен в пользу ребенка. Если оба родителя копят на ребенка, общий лимит — 1 млн рублей в год (возврат до 220 000 рублей на семью).
Освобождение дохода от налога — прибыль по договорам долгосрочных сбережений не облагается НДФЛ в пределах 30 млн рублей по одному контракту.
Вычет на доход
При закрытии ИИС-3 после истечения минимального срока доход от операций на счете до 30 млн рублей освобождается от налога. Льгота не распространяется на дивиденды, так как с них НДФЛ удерживается отдельно.
Чтобы сохранить право на льготы, счет нужно держать открытым:
При досрочном закрытии полученные вычеты придется вернуть. Исключение: досрочное снятие средств разрешено без потери льгот для оплаты дорогостоящего лечения (из утвержденного перечня).
Льгота на долгосрочное владение (ЛДВ)
Работает вне ИИС — для бумаг, которыми вы владеете дольше трех лет. Позволяет освободить от НДФЛ прибыль от продажи в пределах 3 млн рублей за каждый полный год владения (за 4 года — до 12 млн рублей).
Оформляется через декларацию 3-НДФЛ с подтверждением срока владения, обычно данные передает брокер автоматически.
Не распространяется на: дивиденды, купоны, валютные операции, драгметаллы, фьючерсы и опционы.
При ежегодном взносе 400 000 рублей на ИИС-3 инвестор возвращает 52 000 рублей в год, а после истечения срока владения освобождает прибыль от налога. За 5 лет это добавляет до 15–20% к итоговой доходности.
Ключевой критерий для получения инвестиционного вычета в 2026 году — год открытия счета. Старые ИИС, открытые до 2024 года, продолжают работать по правилам типов А и Б.
Новые счета существуют только в формате ИИС-3 и подчиняются режиму вычетов на долгосрочные сбережения, который позволяет одновременно получать вычет на взнос и освобождать доход от налога.
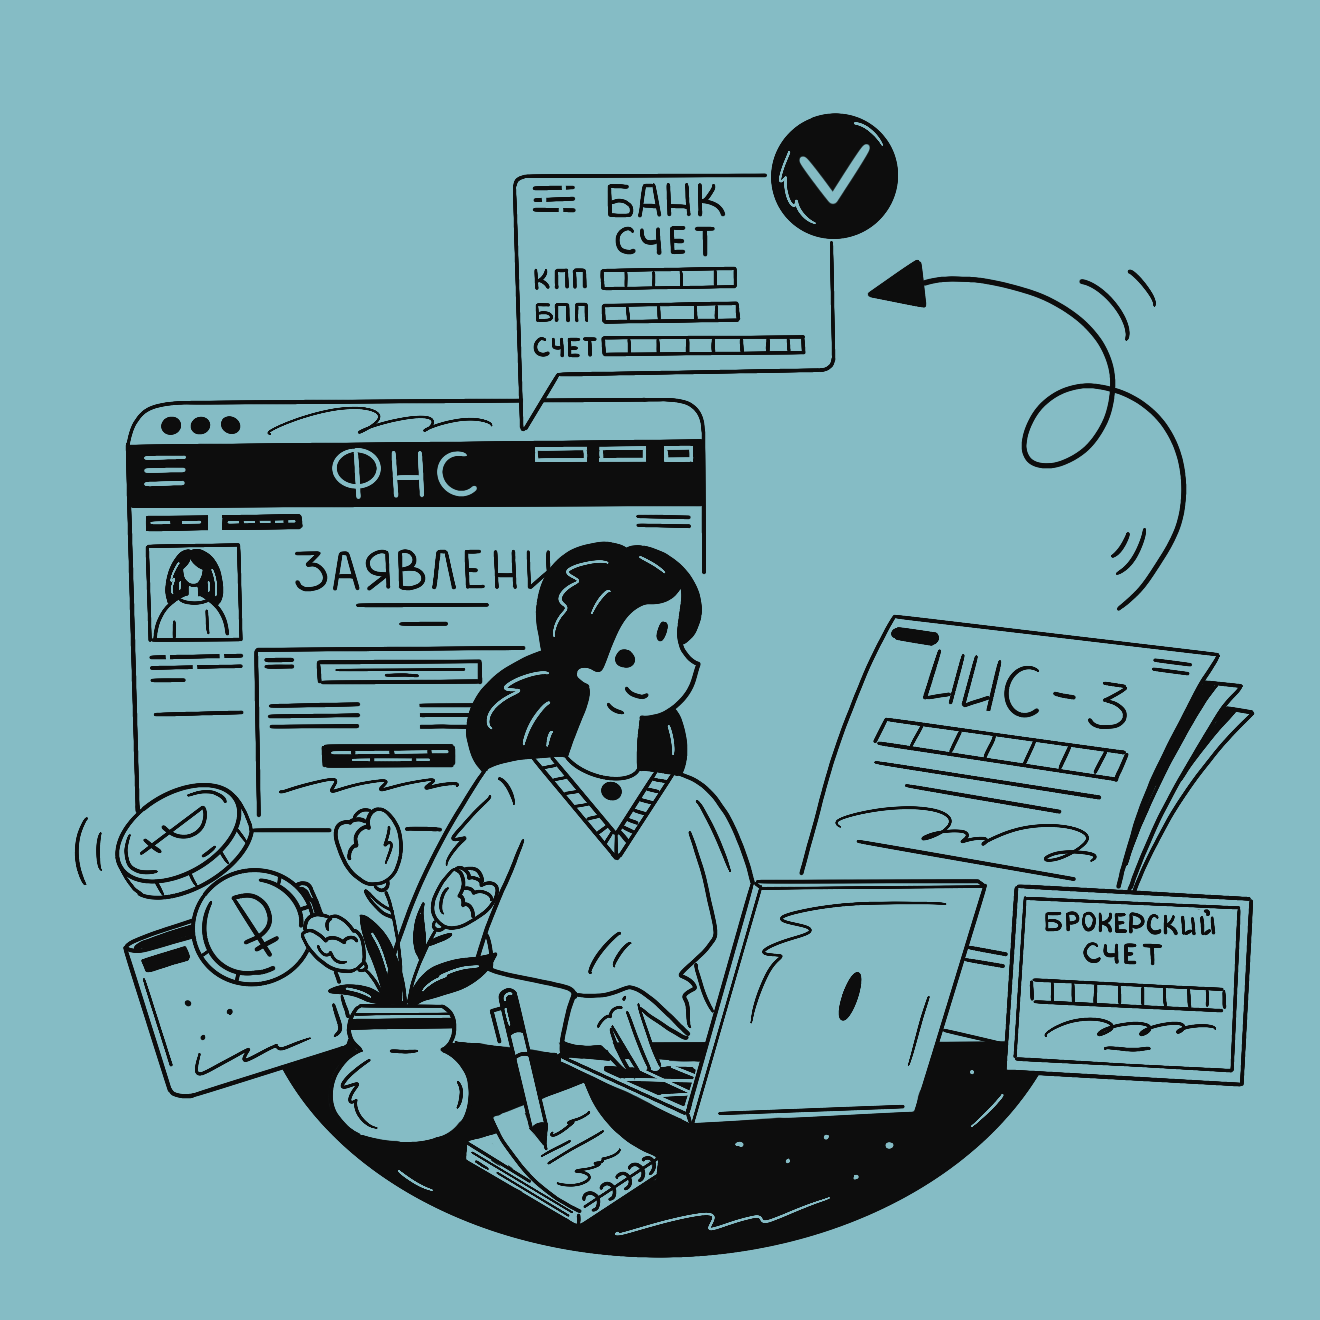
Если необходимые сведения поступили в ФНС и право на вычет подтверждено, в личном кабинете появится предзаполненное заявление. Его можно проверить и подписать без подачи декларации 3-НДФЛ.
С 1 сентября 2026 года система вычетов на долгосрочные сбережения расширена: в нее включается добровольное страхование жизни (ДСЖ), а для семей с детьми лимит взносов повышен до 500 000 рублей. Это подтверждает общую тенденцию — государство переориентирует налоговые стимулы с краткосрочного инвестирования на долгосрочные сбережения и семейную финансовую защиту.
«Информация носит ознакомительный характер и не является индивидуальной инвестиционной рекомендацией. Перед принятием решений проконсультируйтесь с финансовым советником».
Содержание
В 2026 году система инвестиционных налоговых вычетов работает по новым правилам. Для счетов, открытых до 2024 года, сохраняется выбор между вычетами типа А и Б. Те, кто открыл или планирует открыть ИИС-3, могут совместить вычет на взносы с освобождением инвестиционного дохода от налога, но для этого счет нужно держать открытым дольше.
В статье разберем, кто имеет право на вычет в 2026 году, какие льготы действуют, что влияет на сумму возврата и какими способами можно оформить вычет.
Кто может получить инвестиционный вычет в 2026 году?
Понимание этих четырех типов и умение интерпретировать форму кривой позволяет инвестору не только оценивать текущую ситуацию, но и принимать взвешенные решения о структуре портфеля на разных фазах экономического цикла.
Статус налогового резидента РФ
Необходимо находиться на территории России не менее 183 дней в календарном году, за который заявляется вычет.
Наличие дохода, облагаемого НДФЛ
Доход должен облагаться по ставкам от 13% до 22% — это может быть заработная плата, вознаграждение по гражданско-правовым договорам, доход от аренды и другие поступления. Сумма возврата ограничена фактически уплаченным за год НДФЛ.
Операции только с биржевыми инструментами
Вычет предоставляется по ценным бумагам, обращающимся на организованном рынке: акциям, облигациям, инвестиционным паям. Прямые инвестиции в бизнес, недвижимость и банковские вклады под льготу не подпадают.
Самозанятые (плательщики НПД)
Статус самозанятого не лишает права на вычет, если человек также получает доходы, облагаемые НДФЛ, например, по договору ГПХ или от аренды. Вернуть налог можно только в пределах суммы, уплаченной с таких доходов.
Для ИИС, открытых до конца 2023 года, действуют старые правила — вычет на взнос до 400 000 рублей в год либо вычет на доход. Для новых ИИС-3 и договоров долгосрочных сбережений применяется общий лимит 400 000 рублей по взносам за год.
Типы инвестиционных вычетов в 2026 году
Горизонтальные
С 2024 года его можно получить по взносам на ИИС-3 и в программу долгосрочных сбережений (ПДС). С 2025 года в этот перечень вошли взносы по договорам негосударственного пенсионного обеспечения (НПО), а с 1 сентября 2026 года — по договорам добровольного страхования жизни (ДСЖ), если они соответствуют условиям вычета.
По общему правилу для всех этих взносов действует один лимит — 400 000 рублей в год. Несколько счетов или договоров не увеличивают сумму, с которой можно получить вычет. Раньше взносы по страхованию жизни учитывались вместе с другими расходами в рамках социального вычета с общим лимитом 150 000 рублей.
При ставке 13% максимальный возврат составит 52 000 рублей в год. При самом высоком уровне дохода, свыше 50 млн рублей в год, и ставке 22% можно вернуть до 88 000 рублей.
Например, если вы внесли 200 000 рублей на ИИС-3 и 200 000 рублей по договору ПДС, вы получите вычет с полной суммы. Если внесли 500 000 рублей только на ИИС-3, вычет будет только с 400 000 рублей.
Для семей с детьми лимит вырастет до 500 000 рублей на каждого родителя, если договор заключен в пользу ребенка. Если оба родителя копят на ребенка, общий лимит — 1 млн рублей в год (возврат до 220 000 рублей на семью).
Освобождение дохода от налога — прибыль по договорам долгосрочных сбережений не облагается НДФЛ в пределах 30 млн рублей по одному контракту.
Вычет на доход
При закрытии ИИС-3 после истечения минимального срока доход от операций на счете до 30 млн рублей освобождается от налога. Льгота не распространяется на дивиденды, так как с них НДФЛ удерживается отдельно.
Чтобы сохранить право на льготы, счет нужно держать открытым:
При досрочном закрытии полученные вычеты придется вернуть. Исключение: досрочное снятие средств разрешено без потери льгот для оплаты дорогостоящего лечения (из утвержденного перечня).
Льгота на долгосрочное владение (ЛДВ)
Работает вне ИИС — для бумаг, которыми вы владеете дольше трех лет. Позволяет освободить от НДФЛ прибыль от продажи в пределах 3 млн рублей за каждый полный год владения (за 4 года — до 12 млн рублей).
Оформляется через декларацию 3-НДФЛ с подтверждением срока владения, обычно данные передает брокер автоматически.
Не распространяется на: дивиденды, купоны, валютные операции, драгметаллы, фьючерсы и опционы.
При ежегодном взносе 400 000 рублей на ИИС-3 инвестор возвращает 52 000 рублей в год, а после истечения срока владения освобождает прибыль от налога. За 5 лет это добавляет до 15–20% к итоговой доходности.
Ключевой критерий для получения инвестиционного вычета в 2026 году — год открытия счета. Старые ИИС, открытые до 2024 года, продолжают работать по правилам типов А и Б.
Новые счета существуют только в формате ИИС-3 и подчиняются режиму вычетов на долгосрочные сбережения, который позволяет одновременно получать вычет на взнос и освобождать доход от налога.
Если необходимые сведения поступили в ФНС и право на вычет подтверждено, в личном кабинете появится предзаполненное заявление. Его можно проверить и подписать без подачи декларации 3-НДФЛ.
С 1 сентября 2026 года система вычетов на долгосрочные сбережения расширена: в нее включается добровольное страхование жизни (ДСЖ), а для семей с детьми лимит взносов повышен до 500 000 рублей. Это подтверждает общую тенденцию — государство переориентирует налоговые стимулы с краткосрочного инвестирования на долгосрочные сбережения и семейную финансовую защиту.
«Информация носит ознакомительный характер и не является индивидуальной инвестиционной рекомендацией. Перед принятием решений проконсультируйтесь с финансовым советником».