Top.Mail.Ru
Материалы • Статьи • Финансовая грамотность • Вклад на другого человека: как он работает и кому принадлежат деньги?

Вклад на другого человека: как он работает и кому принадлежат деньги?

19.11.2026

13 минут
Содержание

В банковской практике перевод денег другому человеку обычно означает мгновенную потерю контроля над ними: как только средства зачислены на карту, получатель вправе распоряжаться ими по своему усмотрению.

Однако в гражданском праве предусмотрен гибкий инструмент с отложенным переходом прав — вклад в пользу третьего лица. С его помощью можно сформировать капитал для ребенка к совершеннолетию, сделать подарок близкому родственнику или поддержать партнера.

О том, как устроен вклад в пользу третьего лица с точки зрения закона, когда осуществляется переход прав и каковы особенности этого инструмента — в статье.

Что такое вклад в пользу третьего лица?

Правовой режим такого вклада закреплен в статье 842 Гражданского кодекса РФ. В сделке участвуют три стороны:

    1. Вноситель — лицо, которое заключает договор с банком и вносит собственные средства.
    2. Банк — финансовая организация, принимающая деньги под процент.
    3. Выгодоприобретатель/ бенефициар (третье лицо) — тот, на чье имя открывается вклад.

Главная специфика конструкции: вкладчик изначально открывает депозит не для себя, но до определенного момента сохраняет за собой полный контроль над средствами, если договором не предусмотрено иное.

Чтобы договор считался действительным, в нем должны быть зафиксированы стандартные параметры депозита (сумма, валюта, срок и процентная ставка), а также прямое указание на третье лицо.

Для идентификации бенефициара банк может запросить следующие данные:

      1. фамилия, имя и отчество (при наличии);
      2. дата рождения;
      3. паспортные данные или данные свидетельства о рождении для детей до 14 лет;
      4. адрес регистрации.

Законодательство РФ прямо запрещает открытие вкладов в пользу третьих лиц без их точной идентификации. Нельзя открыть счет «на предъявителя» или с неконкретной формулировкой, например, «будущему внуку». Если личность третьего лица не установлена в момент подписания договора, банк обязан отказать в оформлении.

Механика работы: кто и когда получает права?

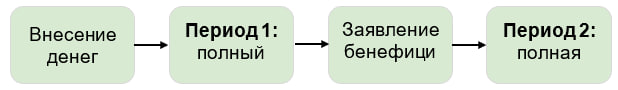
Управление деньгами на вкладе в пользу третьего лица делится на два взаимоисключающих периода.

Права вносителя до перехода прав к получателю

Пока бенефициар не обратился в банк, все права вкладчика принадлежат тому, кто внес деньги. Вноситель вправе:

      1. досрочно закрыть вклад и забрать всю сумму с процентами;
      2. пополнять счет или частично снимать средства, если это предусмотрено тарифом;
      3. изменить условия договора;
      4. заменить выгодоприобретателя на любого другого человека или переоформить депозит на свое имя.

Бенефициар в этот период не имеет доступа к деньгам. Более того, он может даже не знать о существовании вклада на свое имя, пока вноситель не сообщит ему об этом.

Момент перехода: точка невозврата

Права переходят в момент, когда третье лицо выражает намерение воспользоваться правами вкладчика. На практике для этого бенефициар должен:

1. Прийти в отделение банка с паспортом.

2. Пройти стандартную идентификацию клиента.

3. Подать письменное заявление о принятии прав по договору.

После волеизъявления: полная утрата контроля вносителем

С момента регистрации банком этого заявления вноситель теряет юридическую связь с депозитом. Он больше не может закрыть счет, забрать деньги или отменить свое решение, даже если отношения с бенефициаром полностью разрушены. Теперь единственный владелец средств — третье лицо.

Отличия от смежных инструментов

Чтобы не ошибиться с выбором финансового решения, сравним вклад по ст. 842 ГК РФ с альтернативными вариантами.

  •  Доверенность на распоряжение счетом

По доверенности человек имеет право совершать операции, но деньги остаются собственностью владельца счета. При отзыве доверенности или закрытии счета полномочия представителя прекращаются. Вклад в пользу третьего лица полностью меняет собственника после заявления бенефициара.

  •  Номинальный счет

Этот инструмент используют опекуны для зачисления детских пособий, алиментов и пенсий. Вклад в пользу третьего лица — это добровольные частные накопления, а не социальные выплаты.

  •  Дарение

Прямое дарение через перевод денег на карту или наличными передает право собственности моментально. Получатель может потратить сумму в тот же день, а даритель не может передумать.

Вклад в пользу третьего лица работает как защитный буфер. Деньги резервируются и приносят процентный доход, но остаются под контролем вносителя до тех пор, пока бенефициар не заявит свои права. Это страховка на случай форс-мажора: если планы изменились, вноситель просто забирает средства обратно.

Практические аспекты оформления

  •  Выбор банка

Далеко не каждая кредитная организация готова открывать счета по ст. 842 ГК РФ. Для банков это операционно сложная процедура с нестандартным документооборотом и низким спросом.

В мобильных приложениях такая опция встречается нечасто, поскольку возможность открыть вклад онлайн в пользу другого человека зависит от условий конкретного банка. Услугу чаще всего предоставляют крупные розничные банки исключительно при личном визите в отделение.

  •  Необходимые документы

Присутствие бенефициара при открытии не требуется. Вносителю достаточно предоставить собственный паспорт и оригиналы или нотариально заверенные копии документов бенефициара (паспорт или свидетельство о рождении ребенка). Ошибки в написании ФИО, серий и номеров недопустимы: малейшее расхождение создаст проблемы с выдачей средств в будущем.

  •  Финансовый мониторинг

Сделки в пользу третьих лиц привлекают повышенное внимание комплаенс-служб. Поэтому банк вправе запросить у вносителя подтверждение законности происхождения денег (справки 2-НДФЛ, договоры купли-продажи имущества).

Кроме того, финансовый мониторинг оценивает экономический смысл операции. Внесение крупной суммы в пользу человека, с которым нет родственных связей, почти гарантированно повлечет углубленную проверку на предмет обналичивания или ухода от налогов.

Риски и спорные ситуации

  • Отказ банка

Банк может отказать в открытии вклада в следующих случаях:

1) если представлен неполный комплект данных третьего лица;

2) если вноситель или бенефициар числится в черных списках Росфинмониторинга;

3) внутренние правила банка в принципе не предусматривают реализацию ст. 842 ГК РФ. Обязать кредитную организацию внедрить такой продукт закон не может.

  •  Семейное право

Если вноситель состоит в браке, размещение средств на третьих лиц порождает юридические риски.

Так, если муж или жена во время брака открывают вклад на общего ребенка, эти средства по закону считаются принадлежащими ребенку и разделу между супругами не подлежат. Если же вклад открыт на других родственников, второй супруг может потребовать признать эти траты незаконным выводом совместного имущества через суд.

  • Наследование

Если вноситель умирает до того, как бенефициар пришел в банк, вклад входит в общую наследственную массу вносителя. Если же бенефициар успел подать заявление, эти деньги исключаются из наследства открывшего вклад человека.

  • Страхование вкладов

Государственная страховка в пределах 1,4 млн. рублей распространяется на того, кому в данный момент юридически принадлежат деньги. До первого обращения бенефициара вклад суммируется с другими счетами вносителя в этом банке. После вступления в права вклад защищается в рамках лимита страхования самого бенефициара.

  • Долги и судебные приставы

Пока бенефициар не обратился в банк, ФССП может арестовать и списать этот вклад за долги вносителя. Если же права переданы, списывать деньги могут только по исполнительным листам бенефициара.

  • Налог на процентный доход

НДФЛ с процентов по вкладам рассчитывается по стандартным правилам: налог платит тот, за кем на момент выплаты процентов числится счет. Если лимит необлагаемого процентного дохода превышен, ФНС пришлет уведомление фактическому владельцу дохода.

Особенности вкладов на детей

Чаще всего такие вклады открывают на несовершеннолетних. При этом для вступления в права имеется возрастная специфика.

  1. Ребенок до 14 лет считается малолетним и не может сам распоряжаться деньгами. Вступить в права от его имени могут родители, усыновители или опекуны. Однако как только деньги зачислены на имя ребенка, они становятся его имуществом. Чтобы снять их досрочно, родителям потребуется предварительное письменное разрешение органов опеки, получить которое ради бытовых трат практически невозможно.
  2. Подросток от 14 до 18 лет может сам прийти в банк с паспортом и заявить о правах. На снятие средств ему все равно потребуется письменное согласие родителей или официальное признание полностью дееспособным — эмансипация.

Выводы

Содержание

В банковской практике перевод денег другому человеку обычно означает мгновенную потерю контроля над ними: как только средства зачислены на карту, получатель вправе распоряжаться ими по своему усмотрению.

Однако в гражданском праве предусмотрен гибкий инструмент с отложенным переходом прав — вклад в пользу третьего лица. С его помощью можно сформировать капитал для ребенка к совершеннолетию, сделать подарок близкому родственнику или поддержать партнера.

О том, как устроен вклад в пользу третьего лица с точки зрения закона, когда осуществляется переход прав и каковы особенности этого инструмента — в статье.

Что такое вклад в пользу третьего лица?

Правовой режим такого вклада закреплен в статье 842 Гражданского кодекса РФ. В сделке участвуют три стороны:

    1. Вноситель — лицо, которое заключает договор с банком и вносит собственные средства.
    2. Банк — финансовая организация, принимающая деньги под процент.
    3. Выгодоприобретатель/ бенефициар (третье лицо) — тот, на чье имя открывается вклад.

Главная специфика конструкции: вкладчик изначально открывает депозит не для себя, но до определенного момента сохраняет за собой полный контроль над средствами, если договором не предусмотрено иное.

Чтобы договор считался действительным, в нем должны быть зафиксированы стандартные параметры депозита (сумма, валюта, срок и процентная ставка), а также прямое указание на третье лицо.

Для идентификации бенефициара банк может запросить следующие данные:

  1. фамилия, имя и отчество (при наличии);
  2. дата рождения;
  3. паспортные данные или данные свидетельства о рождении для детей до 14 лет;
  4. адрес регистрации.

Законодательство РФ прямо запрещает открытие вкладов в пользу третьих лиц без их точной идентификации. Нельзя открыть счет «на предъявителя» или с неконкретной формулировкой, например, «будущему внуку». Если личность третьего лица не установлена в момент подписания договора, банк обязан отказать в оформлении.

Механика работы: кто и когда получает права?

Управление деньгами на вкладе в пользу третьего лица делится на два взаимоисключающих периода.

Права вносителя до перехода прав к получателю

Пока бенефициар не обратился в банк, все права вкладчика принадлежат тому, кто внес деньги. Вноситель вправе:

    1. досрочно закрыть вклад и забрать всю сумму с процентами;
    2. пополнять счет или частично снимать средства, если это предусмотрено тарифом;
    3. изменить условия договора;
    4. заменить выгодоприобретателя на любого другого человека или переоформить депозит на свое имя.

Бенефициар в этот период не имеет доступа к деньгам. Более того, он может даже не знать о существовании вклада на свое имя, пока вноситель не сообщит ему об этом.

Момент перехода: точка невозврата

Права переходят в момент, когда третье лицо выражает намерение воспользоваться правами вкладчика. На практике для этого бенефициар должен:

1. Прийти в отделение банка с паспортом.

2. Пройти стандартную идентификацию клиента.

3. Подать письменное заявление о принятии прав по договору.

После волеизъявления: полная утрата контроля вносителем

С момента регистрации банком этого заявления вноситель теряет юридическую связь с депозитом. Он больше не может закрыть счет, забрать деньги или отменить свое решение, даже если отношения с бенефициаром полностью разрушены. Теперь единственный владелец средств — третье лицо.

Отличия от смежных инструментов

Чтобы не ошибиться с выбором финансового решения, сравним вклад по ст. 842 ГК РФ с альтернативными вариантами.

  • Доверенность на распоряжение счетом

По доверенности человек имеет право совершать операции, но деньги остаются собственностью владельца счета. При отзыве доверенности или закрытии счета полномочия представителя прекращаются. Вклад в пользу третьего лица полностью меняет собственника после заявления бенефициара.

  • Номинальный счет

Этот инструмент используют опекуны для зачисления детских пособий, алиментов и пенсий. Вклад в пользу третьего лица — это добровольные частные накопления, а не социальные выплаты.

  • Дарение

Прямое дарение через перевод денег на карту или наличными передает право собственности моментально. Получатель может потратить сумму в тот же день, а даритель не может передумать.

Вклад в пользу третьего лица работает как защитный буфер. Деньги резервируются и приносят процентный доход, но остаются под контролем вносителя до тех пор, пока бенефициар не заявит свои права. Это страховка на случай форс-мажора: если планы изменились, вноситель просто забирает средства обратно.

Практические аспекты оформления

  •  Выбор банка

Далеко не каждая кредитная организация готова открывать счета по ст. 842 ГК РФ. Для банков это операционно сложная процедура с нестандартным документооборотом и низким спросом.

В мобильных приложениях такая опция встречается нечасто, поскольку возможность открыть вклад онлайн в пользу другого человека зависит от условий конкретного банка. Услугу чаще всего предоставляют крупные розничные банки исключительно при личном визите в отделение.

  •  Необходимые документы 

Присутствие бенефициара при открытии не требуется. Вносителю достаточно предоставить собственный паспорт и оригиналы или нотариально заверенные копии документов бенефициара (паспорт или свидетельство о рождении ребенка). Ошибки в написании ФИО, серий и номеров недопустимы: малейшее расхождение создаст проблемы с выдачей средств в будущем.

  •  Финансовый мониторинг 

Сделки в пользу третьих лиц привлекают повышенное внимание комплаенс-служб. Поэтому банк вправе запросить у вносителя подтверждение законности происхождения денег (справки 2-НДФЛ, договоры купли-продажи имущества).

Кроме того, финансовый мониторинг оценивает экономический смысл операции. Внесение крупной суммы в пользу человека, с которым нет родственных связей, почти гарантированно повлечет углубленную проверку на предмет обналичивания или ухода от налогов.

Риски и спорные ситуации

  •  Отказ банка

Банк может отказать в открытии вклада в следующих случаях:

1) если представлен неполный комплект данных третьего лица;

2) если вноситель или бенефициар числится в черных списках Росфинмониторинга;

3) внутренние правила банка в принципе не предусматривают реализацию ст. 842 ГК РФ. Обязать кредитную организацию внедрить такой продукт закон не может.

  •  Семейное право

Если вноситель состоит в браке, размещение средств на третьих лиц порождает юридические риски.

Так, если муж или жена во время брака открывают вклад на общего ребенка, эти средства по закону считаются принадлежащими ребенку и разделу между супругами не подлежат. Если же вклад открыт на других родственников, второй супруг может потребовать признать эти траты незаконным выводом совместного имущества через суд.

  •  Наследование

Если вноситель умирает до того, как бенефициар пришел в банк, вклад входит в общую наследственную массу вносителя. Если же бенефициар успел подать заявление, эти деньги исключаются из наследства открывшего вклад человека.

  •  Страхование вкладов

Государственная страховка в пределах 1,4 млн. рублей распространяется на того, кому в данный момент юридически принадлежат деньги. До первого обращения бенефициара вклад суммируется с другими счетами вносителя в этом банке. После вступления в права вклад защищается в рамках лимита страхования самого бенефициара.

  •  Долги и судебные приставы

Пока бенефициар не обратился в банк, ФССП может арестовать и списать этот вклад за долги вносителя. Если же права переданы, списывать деньги могут только по исполнительным листам бенефициара.

  •  Налог на процентный доход

НДФЛ с процентов по вкладам рассчитывается по стандартным правилам: налог платит тот, за кем на момент выплаты процентов числится счет. Если лимит необлагаемого процентного дохода превышен, ФНС пришлет уведомление фактическому владельцу дохода.

Особенности вкладов на детей

Чаще всего такие вклады открывают на несовершеннолетних. При этом для вступления в права имеется возрастная специфика.

  1. Ребенок до 14 лет считается малолетним и не может сам распоряжаться деньгами. Вступить в права от его имени могут родители, усыновители или опекуны. Однако как только деньги зачислены на имя ребенка, они становятся его имуществом. Чтобы снять их досрочно, родителям потребуется предварительное письменное разрешение органов опеки, получить которое ради бытовых трат практически невозможно.
  2. Подросток от 14 до 18 лет может сам прийти в банк с паспортом и заявить о правах. На снятие средств ему все равно потребуется письменное согласие родителей или официальное признание полностью дееспособным — эмансипация.

Выводы

Поделиться:

Оставьте заявку, и мы запишем вас на бесплатную консультацию

Даю согласие на обработку Персональных данных

Написать ментору можно
только после короткой
регистрации
Написать ментору
можно только после
короткой регистрации

Регистрация
Возникла ошибка!
Мы используем файлы cookie