Дюрация облигаций: что это такое и зачем о ней знать инвестору?
26.10.2026
10 минут
Содержание
Инвестирование в облигации часто воспринимается начинающими участниками рынка как альтернатива банковскому депозиту: купил бумагу, зафиксировал доходность и ждешь погашения. Однако в отличие от вклада, стоимость облигации не постоянна — она меняется вслед за макроэкономической ситуацией и решениями Центрального банка по ключевой ставке.
Если инвестору потребуется высвободить капитал досрочно, иллюзия «надежного депозита» может обернуться реальным финансовым убытком из-за падения рыночной цены актива. Чтобы не стать заложником экономической конъюнктуры, инвестору необходимо научиться измерять процентный риск — чувствительность цены бумаги к изменению ставок.
О механизме оценки риска изменения цены облигации с помощью показателя дюрации, а также о том, где инвестору найти эти данные и как применять их на практике, — в статье.
Что такое дюрация?
В базовом понимании дюрация — это среднее время, за которое инвестор полностью вернет свои первоначальные вложения в облигацию за счет получения купонов и выплаты номинала. Этот показатель традиционно измеряется в днях или годах.
Отметим, что дюрация и срок до погашения — не одно и то же. Если срок до погашения указывает на конкретную дату, когда эмитент вернет номинал, то наличие купонных выплат ускоряет возврат вложенных средств. Чем раньше и чаще инвестор получает купоны, тем быстрее окупается инвестиция.
Например, у классической 5-летней облигации с высокими купонными выплатами дюрация может составлять около 3,5 лет. Исключением являются только бескупонные (дисконтные) облигации — для них дюрация всегда равна сроку до погашения, так как инвестор получает все деньги только в самом конце.
Главное практическое свойство дюрации заключается в том, что она выступает индикатором процентного риска. С математической точки зрения дюрация показывает, на сколько процентов изменится цена облигации при изменении рыночных процентных ставок на 1%.
Например, если дюрация облигации составляет 3 года, то при повышении ключевой ставки на 1% цена этой бумаги на бирже упадет примерно на 3%. При снижении ставки на 1% цена, напротив, вырастет на те же 3%.
От чего зависит величина дюрации?
На величину дюрации влияют три базовых параметра облигации.
Срок до погашения
Здесь действует прямая зависимость. Чем дольше инвестору ждать погашения долга, тем выше дюрация. Следовательно, длинные облигации с погашением через 10–15 лет несут в себе наибольший риск изменения цены.
Размер купона
Зависимость обратная. Чем выше купонная доходность, тем быстрее инвестор возвращает часть вложенных денег. То есть высокие купоны снижают дюрацию и защищают цену бумаги от глубоких просадок.
Амортизация и оферта
Наличие амортизации, когда номинал возвращается не в конце срока, а частями, также снижает дюрацию. Аналогично работает и put-оферта — право инвестора досрочно предъявить бумагу к выкупу по номиналу. В случае с офертой дюрация считается не до даты итогового погашения, а до даты ближайшей оферты.
Практическая ценность дюрации для инвестора
Защита от колебаний ставок
Цены на облигации движутся в противоположную сторону от процентных ставок. Если ЦБ повышает ставку, старые выпуски дешевеют, чтобы их доходность выровнялась с новыми условиями. Если ЦБ понижает ставку — старые облигации дорожают. Знание дюрации позволяет инвестору заранее рассчитать свой потенциальный бумажный убыток или прибыль при смене монетарной политики.
Выбор облигаций в зависимости от фазы экономики
Если инфляционные риски усиливаются и ЦБ планирует повышать ставку, разумно покупать бумаги с короткой дюрацией до 1–1,5 лет. Их цена почти не упадет, и инвестор сможет реинвестировать средства под более высокий процент.
В ожидании снижения ставок целесообразно фиксировать доходность в бумагах с длинной дюрацией от 3 лет и выше. В этом случае инвестор заработает не только на высоком купоне, но и на росте тела самой облигации.
Совмещение с личными целями
Дюрация портфеля должна приблизительно совпадать с инвестиционным горизонтом инвестора. Если деньги понадобятся через два года на покупку недвижимости, следует подбирать облигации с дюрацией около двух лет. Это защитит капитал от риска вынужденной продажи бумаг с убытком при неблагоприятной ситуации на рынке.
Где посмотреть дюрацию?
Современные технологии избавляют инвестора от необходимости считать дюрацию по сложным математическим формулам. Данные доступны в готовом виде на следующих ресурсах.
Брокерские приложения
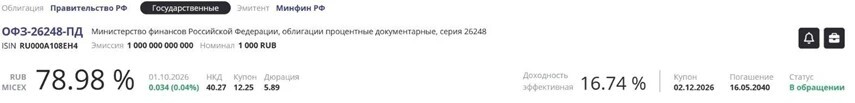
В большинстве мобильных терминалов дюрация указана в разделе «О выпуске», «Детали» или «Параметры инструмента» внутри карточки облигации. Это самый удобный способ, однако стоит учитывать, что некоторые брокеры обновляют данные с задержкой или некорректно отображают дюрацию по бумагам с предстоящей офертой.
Специализированные сайты
Для получения максимально точной информации рекомендуется использовать официальный сайт Московской биржи или профессиональные аналитические порталы (RusBonds, Smart-lab). Достаточно ввести ISIN или название бумаги, чтобы увидеть ее актуальную дюрацию.
Инвесторы, использующие десктопный терминал QUIK, могут настроить отдельный столбец «Дюрация» в таблице текущих торгов или в таблице портфеля. Это позволяет контролировать показатель по всем активам в режиме реального времени.
Практическая ценность дюрации для инвестора
Показатель оценивает исключительно рыночный (процентный) риск, то есть волатильность цены из-за ставок ЦБ. Дюрация ничего не говорит о кредитном качестве эмитента. Высокодоходная облигация (ВДО) сомнительной компании с короткой дюрацией все равно может привести к потере капитала в случае дефолта.
Кроме того, дюрация дает точный прогноз переоценки актива только при плавном, стандартном изменении ставок (до 1–1,5%). При резких макроэкономических шоках, когда ключевая ставка меняется сразу на несколько процентов за один день, прямая линейная зависимость нарушается, и реальное изменение цены облигации будет отличаться от расчетного.
Выводы
Дюрация выступает одновременно индикатором времени и риска. В первом случае она показывает реальный срок окупаемости вложений за счет получения купонов. Во втором — показатель чувствительности цены говорит, на сколько процентов упадет или вырастет цена вашей облигации при изменении рыночных ставок на 1%.
Если дюрация бумаги будет совпадать со сроком, когда инвестору понадобятся деньги, это защитит от убытка в случае продажи.
Если ЦБ повышает ставку, старые облигации дешевеют. Знание дюрации позволяет укрыться в коротких бумагах и избежать просадки портфеля.
На ожиданиях смягчения политики ЦБ покупка бумаг с длинной дюрацией позволит зафиксировать высокую доходность и получить дополнительную прибыль за счет роста цены самой облигации.
Инвестирование в облигации часто воспринимается начинающими участниками рынка как альтернатива банковскому депозиту: купил бумагу, зафиксировал доходность и ждешь погашения. Однако в отличие от вклада, стоимость облигации не постоянна — она меняется вслед за макроэкономической ситуацией и решениями Центрального банка по ключевой ставке.
Если инвестору потребуется высвободить капитал досрочно, иллюзия «надежного депозита» может обернуться реальным финансовым убытком из-за падения рыночной цены актива. Чтобы не стать заложником экономической конъюнктуры, инвестору необходимо научиться измерять процентный риск — чувствительность цены бумаги к изменению ставок.
О механизме оценки риска изменения цены облигации с помощью показателя дюрации, а также о том, где инвестору найти эти данные и как применять их на практике, — в статье.
Что такое дюрация?
В базовом понимании дюрация — это среднее время, за которое инвестор полностью вернет свои первоначальные вложения в облигацию за счет получения купонов и выплаты номинала. Этот показатель традиционно измеряется в днях или годах.
Отметим, что дюрация и срок до погашения — не одно и то же. Если срок до погашения указывает на конкретную дату, когда эмитент вернет номинал, то наличие купонных выплат ускоряет возврат вложенных средств. Чем раньше и чаще инвестор получает купоны, тем быстрее окупается инвестиция.
Например, у классической 5-летней облигации с высокими купонными выплатами дюрация может составлять около 3,5 лет. Исключением являются только бескупонные(дисконтные) облигации — для них дюрация всегда равна сроку до погашения, так как инвестор получает все деньги только в самом конце.
Главное практическое свойство дюрации заключается в том, что она выступает индикатором процентного риска. С математической точки зрения дюрация показывает, на сколько процентов изменится цена облигации при изменении рыночных процентных ставок на 1%.
Например, если дюрация облигации составляет 3 года, то при повышении ключевой ставки на 1% цена этой бумаги на бирже упадет примерно на 3%. При снижении ставки на 1% цена, напротив, вырастет на те же 3%.
От чего зависит величина дюрации?
На величину дюрации влияют три базовых параметра облигации.
Срок до погашения
Здесь действует прямая зависимость. Чем дольше инвестору ждать погашения долга, тем выше дюрация. Следовательно, длинные облигации с погашением через 10–15 лет несут в себе наибольший риск изменения цены.
Размер купона
Зависимость обратная. Чем выше купонная доходность, тем быстрее инвестор возвращает часть вложенных денег. То есть высокие купоны снижают дюрацию и защищают цену бумаги от глубоких просадок.
Амортизация и оферта
Наличие амортизации, когда номинал возвращается не в конце срока, а частями, также снижает дюрацию. Аналогично работает и put-оферта— право инвестора досрочно предъявить бумагу к выкупу по номиналу. В случае с офертой дюрация считается не до даты итогового погашения, а до даты ближайшей оферты.
Практическая ценность дюрации для инвестора
Защита от колебаний ставок
Цены на облигации движутся в противоположную сторону от процентных ставок. Если ЦБ повышает ставку, старые выпуски дешевеют, чтобы их доходность выровнялась с новыми условиями. Если ЦБ понижает ставку — старые облигации дорожают. Знание дюрации позволяет инвестору заранее рассчитать свой потенциальный бумажный убыток или прибыль при смене монетарной политики.
Выбор облигаций в зависимости от фазы экономики
Если инфляционные риски усиливаются и ЦБ планирует повышать ставку, разумно покупать бумаги с короткой дюрацией до 1–1,5 лет. Их цена почти не упадет, и инвестор сможет реинвестировать средства под более высокий процент.
В ожидании снижения ставок целесообразно фиксировать доходность в бумагах с длинной дюрацией от 3 лет и выше. В этом случае инвестор заработает не только на высоком купоне, но и на росте тела самой облигации.
Совмещение с личными целями
Дюрация портфеля должна приблизительно совпадать с инвестиционным горизонтом инвестора. Если деньги понадобятся через два года на покупку недвижимости, следует подбирать облигации с дюрацией около двух лет. Это защитит капитал от риска вынужденной продажи бумаг с убытком при неблагоприятной ситуации на рынке.
Где посмотреть дюрацию?
Современные технологии избавляют инвестора от необходимости считать дюрацию по сложным математическим формулам. Данные доступны в готовом виде на следующих ресурсах.
Брокерские приложения
В большинстве мобильных терминалов дюрация указана в разделе «О выпуске», «Детали» или «Параметры инструмента» внутри карточки облигации. Это самый удобный способ, однако стоит учитывать, что некоторые брокеры обновляют данные с задержкой или некорректно отображают дюрацию по бумагам с предстоящей офертой.
Специализированные сайты
Для получения максимально точной информации рекомендуется использовать официальный сайт Московской биржи или профессиональные аналитические порталы (RusBonds, Smart-lab). Достаточно ввести ISINили название бумаги, чтобы увидеть ее актуальную дюрацию.
Инвесторы, использующие десктопный терминал QUIK, могут настроить отдельный столбец «Дюрация» в таблице текущих торгов или в таблице портфеля. Это позволяет контролировать показатель по всем активам в режиме реального времени.
Где посмотреть дюрацию?
Показатель оценивает исключительно рыночный (процентный) риск, то есть волатильность цены из-за ставок ЦБ. Дюрация ничего не говорит о кредитном качестве эмитента. Высокодоходная облигация (ВДО)сомнительной компании с короткой дюрацией все равно может привести к потере капитала в случае дефолта.
Кроме того, дюрация дает точный прогноз переоценки актива только при плавном, стандартном изменении ставок (до 1–1,5%). При резких макроэкономических шоках, когда ключевая ставка меняется сразу на несколько процентов за один день, прямая линейная зависимость нарушается, и реальное изменение цены облигации будет отличаться от расчетного.
Выводы
Дюрация выступает одновременно индикатором времени и риска. В первом случае она показывает реальный срок окупаемости вложений за счет получения купонов. Во втором — показатель чувствительности цены говорит, на сколько процентов упадет или вырастет цена вашей облигации при изменении рыночных ставок на 1%.
Если дюрация бумаги будет совпадать со сроком, когда инвестору понадобятся деньги, это защитит от убытка в случае продажи.
Если ЦБ повышает ставку, старые облигации дешевеют. Знание дюрации позволяет укрыться в коротких бумагах и избежать просадки портфеля.
На ожиданиях смягчения политики ЦБ покупка бумаг с длинной дюрацией позволит зафиксировать высокую доходность и получить дополнительную прибыль за счет роста цены самой облигации.